Documentar danos para o seguro – antes e depois
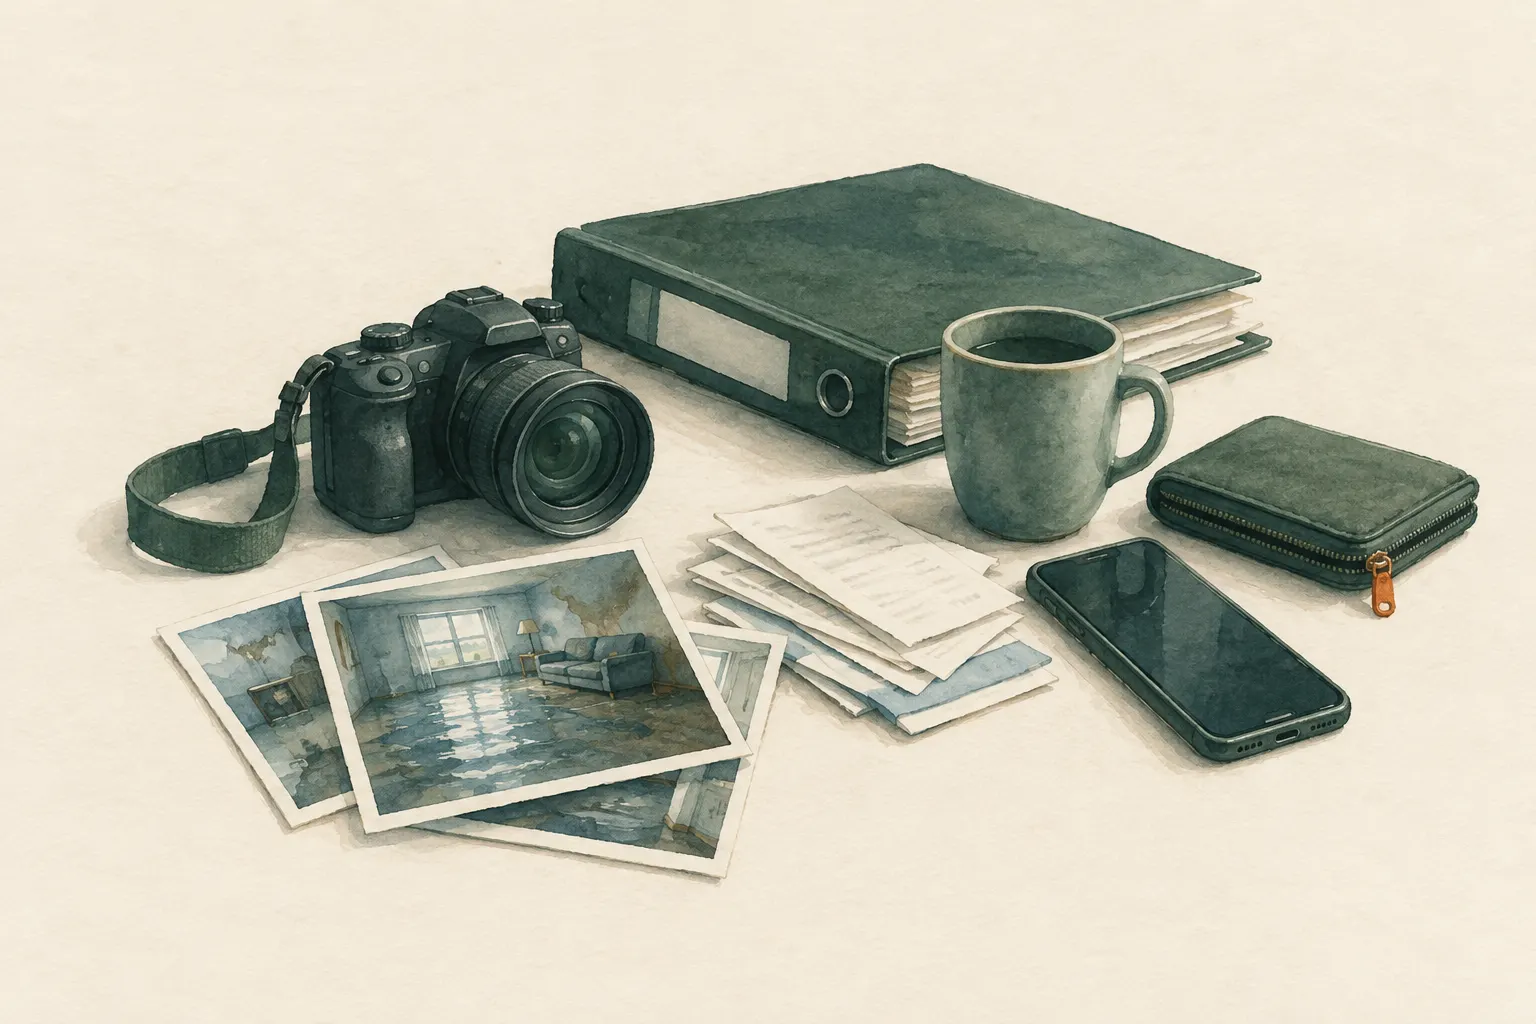
Uma boa indenização começa antes do evento: com um inventário, fotos de cada cômodo e recibos e apólices guardados em segurança. Depois do dano, a segurança vem primeiro; em seguida, avise sua seguradora logo, fotografe tudo antes de limpar, evite novos danos dentro do razoável e registre cada despesa e cada conversa.
- Inventário: 2 a 4 horas; depois do dano, de forma contínua
Explicado de forma simples
Imagine que sua bicicleta foi destruída numa tempestade e alguém deve pagar por uma nova. Essa pessoa vai perguntar: “Qual bicicleta era? Você consegue mostrar que era sua e como ela era antes?” Uma seguradora funciona exatamente assim. Ela paga pelo que você consegue provar. Por isso é esperto tirar fotos das suas coisas com antecedência e guardar as notas fiscais.
Se algo realmente acontecer, por exemplo por causa de enchente, tempestade, granizo ou incêndio, a sua segurança vem em primeiro lugar. Depois você avisa a seguradora e fotografa tudo antes de limpar – porque, depois da limpeza, o dano não pode mais ser visto. Anote também com quem você falou e quando.
O ponto mais importante: as fotos podem esperar. Se você sentir cheiro de gás, vir rachaduras grandes nas paredes ou houver água perto de instalações elétricas, fique do lado de fora.
Por que a documentação faz tanta diferença
As seguradoras reembolsam danos que podem ser comprovados. Para isso, elas precisam de três coisas: prova de que o item existia, uma ideia do seu valor e evidências da extensão e da causa do dano. Fotos e vídeos de antes cobrem os dois primeiros pontos; fotos de depois cobrem o terceiro.
Depois de um desastre, muita gente está exausta e só quer limpar tudo. É compreensível, mas se você tirar a lama primeiro e fotografar depois, muitas vezes não sobra nenhuma imagem de até onde a água chegou ou de quais móveis foram atingidos. Por isso a regra é: primeiro documente, depois remova – a menos que haja perigo.
Uma boa documentação geralmente leva a um pagamento mais rápido e completo e a menos disputas. Ela também pode ser útil para programas de auxílio ou questões fiscais. Quais danos são cobertos e quais são as suas obrigações, porém, é definido pela sua apólice e pela legislação do seu país. Este texto não é aconselhamento jurídico nem de seguros.
Antes: fazer um inventário
Um inventário parece muito trabalhoso, mas pode ser feito em poucas horas. Percorra cada cômodo com o celular e filme ou fotografe tudo – inclusive com armários e gavetas abertos. Enquanto filma, pode ir dizendo o que vê, por exemplo: “televisão, comprada há três anos”. Nos aparelhos de valor, fotografe também a placa de identificação com o número de série.
Reúna notas fiscais, faturas e cartões de garantia, pelo menos dos itens mais caros. Fotos de joias, obras de arte, bicicletas ou ferramentas também ajudam. Não se esqueça do porão, do sótão, da garagem e do abrigo de jardim – muitas vezes é ali que os primeiros danos aparecem em enchentes e tempestades.
Veja também na sua apólice quais riscos estão cobertos. Perigos naturais, como enchentes ou chuva forte, muitas vezes são cobertos separadamente, dependendo do país e da apólice. Se tiver dúvida, pergunte à sua seguradora – antes de qualquer dano é a melhor hora para isso.
Guardar com segurança
O melhor inventário não serve de nada se for perdido junto com a casa. Por isso, guarde o inventário, as apólices e os comprovantes importantes em dois lugares: por exemplo, uma cópia fora de casa, com parentes, e uma cópia digital criptografada. Um erro comum é guardar todos os documentos só na casa afetada.
Atualize o inventário uma vez por ano – acrescente as compras novas e retire o que você vendeu. Uma data fixa ajuda, como o Ano-Novo ou um dia de teste de alerta. Anote também os dados de contato da sua seguradora e o número da sua apólice em um lugar que você consiga alcançar numa emergência.
Depois: passo a passo
Comunique o dano o mais rápido possível. Anote o número do sinistro e o nome da pessoa de contato e pergunte quais são os próximos passos: alguém virá fazer uma vistoria? O que você já pode jogar fora? Respeite os prazos da sua apólice.
Depois, fotografe – fotos gerais de cada cômodo e fotos de perto de cada dano, marcas de água nas paredes e itens danificados com suas placas de identificação. Faça uma lista dos itens danificados. Descarte itens só depois de combinar com a seguradora ou se representarem risco à saúde, como alimentos estragados ou colchões com mofo – mas fotografe-os antes.
Na medida em que for seguro, evite mais danos: cubra um buraco no telhado com uma lona, mande bombear a água, ventile e seque. Guarde os recibos dessas medidas de emergência. E, a cada conversa, anote a data, com quem você falou e o que foi dito, e guarde cópias de todas as cartas.
Segurança e cuidado com golpes
Só entre em edifícios danificados depois que eles forem liberados. Se houver cheiro de gás, rachaduras em partes estruturais ou água perto de instalações elétricas, fique do lado de fora – você pode tirar fotos depois ou fotografar de fora. Em caso de danos por enchente, use luvas e calçados resistentes, porque a lama pode estar contaminada.
Infelizmente, depois de desastres também aparecem prestadores de serviço duvidosos e golpistas, prometendo ajuda rápida. Não pague adiantado a desconhecidos, peça orçamentos por escrito e, em caso de dúvida, pergunte à sua seguradora antes de assinar qualquer coisa.
Se você mora de aluguel, comunique os danos no imóvel ao proprietário e os danos aos seus próprios bens à sua própria seguradora. Documente os dois com o mesmo cuidado.
Passo a passo
Antes: criar um inventário
Registre cada cômodo em vídeo ou fotos com os armários abertos, fotografe as placas de identificação e os números de série de aparelhos valiosos e reúna os recibos.
- 1
Antes: criar um inventário
Registre cada cômodo em vídeo ou fotos com os armários abertos, fotografe as placas de identificação e os números de série de aparelhos valiosos e reúna os recibos.
- 2
Guardar com segurança
Guarde inventário, apólices e recibos em dois lugares: uma cópia fora de casa ou em formato digital criptografado. Atualize todo ano.
- 3
Conhecer a cobertura
Verifique quais riscos estão cobertos. Riscos da natureza, como enchentes, costumam ter cobertura separada, dependendo do país e da apólice – pergunte à sua seguradora.
- 4
Depois: comunicar cedo
Comunique o dano o mais rápido possível, anote o número do sinistro e a pessoa de contato e pergunte quais são os próximos passos.
- 5
Fotografar antes de limpar
Fotos gerais e de detalhe, marcas de água nas paredes, itens danificados com suas placas de identificação. Faça uma lista dos itens danificados; só os descarte se combinado com a seguradora ou se representarem risco à saúde.
- 6
Evitar novos danos
Na medida em que for seguro: cubra o telhado com uma lona, mande bombear a água, ventile e seque. Guarde os recibos das medidas de emergência.
- 7
Registre tudo
Anote data, pessoa de contato e conteúdo de cada conversa e guarde cópias de todas as cartas.
Erros comuns
- Limpar primeiro, fotografar depois
- Nenhum inventário de antes
- Guardar recibos apenas na casa atingida
- Pagamento adiantado a profissionais desconhecidos
- Não documentar as conversas
Visão rápida
Materiais
Telefone celular
Fotos e vídeos com data
A bateria descarrega rápido no frio e com uso contínuo da tela e do GPS.
Não conte com ele como único meio de navegação ou de chamada de emergência.
Pasta de documentos (à prova d'água)
Guarde em local seguro – contém dados pessoais sensíveis.
Dispositivo de armazenamento criptografado
Sem a senha, os dados também ficam perdidos para você: guarde a senha em local seguro e separado.
Mídias de armazenamento envelhecem; teste e renove o backup regularmente.
Caderno de anotações e lápis
Indicado para
- Danos por enchente, tempestade, granizo e incêndio
- Inquilinos e proprietários
- Preparação como parte da prevenção doméstica
Não indicado para
- Assessoria jurídica ou de seguros em casos individuais
Pré-requisitos
- Apólices de seguro e dados de contato à mão
Segurança
- Depois de desastres, aparecem profissionais duvidosos e golpistas. Sem pagamento adiantado a desconhecidos, peça orçamentos por escrito e, em caso de dúvida, consulte sua seguradora.
- Em danos de enchente, use luvas e calçados resistentes; a lama pode estar contaminada.
Como funciona
As seguradoras reembolsam o que pode ser comprovado. Um inventário com fotos de "antes" torna o valor e a existência dos bens verossímeis; fotos de "depois" mostram a extensão e a causa. Como o dano deixa de ser visível após a limpeza, a documentação vem antes da remoção – a menos que haja perigo.
Vantagens
- Indenização mais rápida e mais completa
- Menos disputas
- Ajuda também em programas de auxílio e questões fiscais
Desvantagens
- O inventário exige tempo uma única vez
- Precisa ser mantido atualizado
Conhecimento aprofundado
Contexto técnico
Como parte da preparação financeira, o Ready.gov recomenda guardar em segurança os documentos do seguro e um inventário e, depois de um evento, aconselha fotografar os danos e contatar a seguradora.
Quais danos são cobertos e quais obrigações os segurados têm é definido pelo contrato e pela legislação nacional.
Variações
- Inquilinos
- Comunique os danos ao prédio ao proprietário do imóvel e os danos aos seus próprios bens à sua própria seguradora. Documente ambos.
Erros comuns
- Limpar primeiro, fotografar depois
- Nenhum inventário de antes
- Guardar recibos apenas na casa atingida
- Pagamento adiantado a profissionais desconhecidos
- Não documentar as conversas
Limites e riscos
- Sem assessoria jurídica ou de seguros
- Verifique as obrigações e os prazos contratuais na sua própria apólice
Alternativas de material
Derivado das propriedades dos materiais: um substituto precisa ter todas as propriedades relevantes. Observe as indicações sobre o substituto.
- Telefone celular
- Lanterna de cabeça / lanterna de mão, Lampião a pilha / luz de LED
- Pasta de documentos (à prova d'água)
- Lona, Lona plástica / saco de lixo grande (Rasga com facilidade; nunca puxe sobre a cabeça (risco de sufocamento).), Manta de emergência (Rasga com facilidade a partir de furos; serve de abrigo só por pouco tempo.), Poncho de chuva (Usado como abrigo, ele deixa de proteger o seu corpo da chuva.), Saco de bivaque (Nunca feche completamente o rosto.), Barraca (Não cozinhe nem se aqueça dentro da barraca (perigo de incêndio e de monóxido de carbono).), Saco de lixo resistente (grande) (Risco de sufocamento: nunca puxe sacos plásticos por cima da cabeça ou do rosto e mantenha-os longe de crianças pequenas.), Saco de bivaque para grupo (Hermético – ventile com regularidade.)
Os resultados vêm exclusivamente de entradas estruturadas. Nenhuma instrução improvisada é gerada.
Fontes (2)
- Ready.gov – U.S. Federal Emergency Management Agency (FEMA): Financial Preparedness · Guardar documentos do seguro e um inventário em local seguro
- Ready.gov – U.S. Federal Emergency Management Agency (FEMA): Recovering from Disaster · Fotografar os danos e contatar a seguradora após o evento