Documentare i danni per l'assicurazione – prima e dopo
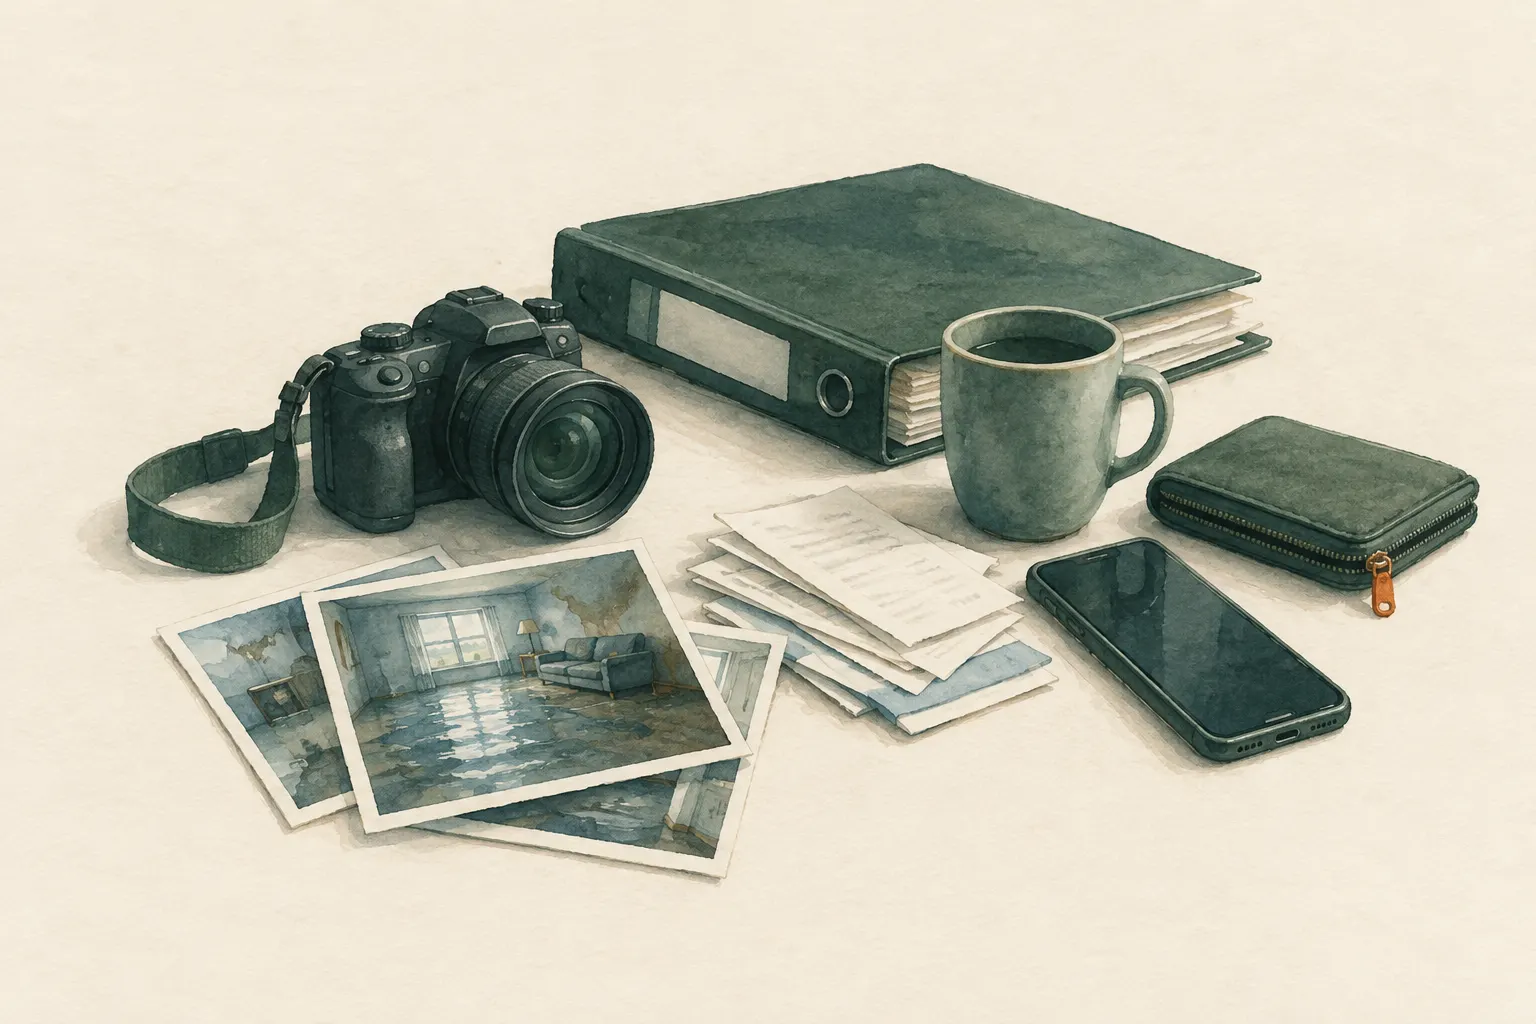
Una buona richiesta di risarcimento inizia prima dell'evento: con un inventario, foto di ogni stanza e ricevute e polizze conservate in luogo sicuro. Dopo un danno viene prima di tutto la sicurezza; poi avvisa presto la tua assicurazione, fotografa tutto prima di riordinare, previeni ulteriori danni nei limiti del ragionevole e annota ogni spesa e ogni conversazione.
- Inventario 2–4 ore; dopo il danno in modo continuativo
Spiegato in modo semplice
Immagina che la tua bici venga distrutta in una tempesta e che qualcuno debba pagarne una nuova. Quella persona chiederà: «Che bici era? Puoi dimostrare che era tua e com'era prima?» Un'assicurazione funziona esattamente allo stesso modo. Paga ciò che puoi dimostrare. Per questo è furbo fotografare le tue cose in anticipo e conservare gli scontrini.
Se succede davvero qualcosa, per esempio per un'alluvione, una tempesta, la grandine o un incendio, viene prima la tua sicurezza. Poi informi l'assicurazione e fotografi tutto prima di ripulire – perché dopo aver ripulito il danno non si vede più. Scrivi anche con chi hai parlato e quando.
Il punto più importante: le foto possono aspettare. Se senti odore di gas, vedi grandi crepe nei muri o c'è acqua vicino all'impianto elettrico, resta fuori.
Perché la documentazione fa tanta differenza
Le assicurazioni rimborsano i danni che si possono dimostrare. Per questo servono tre cose: la prova che un oggetto esisteva, un'idea del suo valore e le prove dell'entità e della causa del danno. Foto e video di prima coprono i primi due punti; le foto di dopo coprono il terzo.
Dopo un disastro, molte persone sono esauste e vogliono solo ripulire. È comprensibile, ma se prima spali via il fango e fotografi dopo, spesso non ti restano immagini di quanto fosse alta l'acqua o di quali mobili fossero colpiti. La regola è quindi: prima documenta, poi rimuovi – a meno che ci sia un pericolo.
Una buona documentazione porta di solito a un risarcimento più rapido e completo e a meno controversie. Può essere utile anche per programmi di aiuto o questioni fiscali. Quali danni siano coperti e quali siano i tuoi obblighi, però, lo stabiliscono la tua polizza e la legge nazionale. Questa voce non è una consulenza legale o assicurativa.
Prima: creare un inventario
Un inventario sembra molto lavoro, ma si fa in poche ore. Percorri ogni stanza con il telefono e filma o fotografa tutto – anche con armadi e cassetti aperti. Mentre filmi, puoi dire ad alta voce quello che vedi, per esempio «televisore, comprato tre anni fa». Per i dispositivi di valore, fotografa anche la targhetta dei dati con il numero di serie.
Raccogli scontrini, fatture e certificati di garanzia, almeno per gli oggetti più costosi. Aiutano anche le foto di gioielli, opere d'arte, biciclette o attrezzi. Non dimenticare la cantina, la soffitta, il garage e il capanno degli attrezzi – spesso è lì che si verificano i primi danni in caso di alluvioni e tempeste.
Guarda anche nella tua polizza quali eventi sono coperti. I pericoli naturali come alluvioni o piogge intense sono spesso coperti a parte, a seconda del paese e della polizza. Se hai dubbi, chiedi alla tua assicurazione – il momento migliore per farlo è prima che si verifichi un danno.
Conservarlo in sicurezza
Il miglior inventario è inutile se va perso insieme alla casa. Per questo conserva l'inventario, le polizze e le ricevute importanti in due posti: per esempio una copia fuori casa presso dei parenti e una copia digitale cifrata. Un errore frequente è tenere tutti i documenti solo nella casa colpita.
Aggiorna l'inventario una volta all'anno – aggiungi i nuovi acquisti, togli ciò che hai venduto. Aiuta avere una data fissa, come il nuovo anno o una giornata di test degli allarmi. Annota anche i recapiti della tua assicurazione e il numero della tua polizza in un posto raggiungibile in caso di emergenza.
Dopo: passo dopo passo
Denuncia il danno il prima possibile. Annota il numero della pratica e il nome della persona di riferimento, e chiedi quali sono i passi successivi: verrà qualcuno a fare un sopralluogo? Cosa puoi già buttare? Rispetta le scadenze previste dalla tua polizza.
Poi fotografa – foto d'insieme di ogni stanza e primi piani dei singoli danni, dei segni dell'acqua sulle pareti e degli oggetti danneggiati con le loro targhette dei dati. Fai un elenco degli oggetti danneggiati. Getta gli oggetti solo dopo aver concordato con l'assicurazione di poterlo fare, oppure se sono un pericolo per la salute, come cibo avariato o materassi ammuffiti – ma prima fotografali.
Per quanto è possibile in sicurezza, evita ulteriori danni: fai coprire con un telo un buco nel tetto, fai pompare via l'acqua, arieggia e asciuga. Conserva le ricevute di queste misure d'emergenza. E per ogni conversazione annota la data, la persona con cui hai parlato e che cosa è stato detto, e conserva le copie di tutte le lettere.
Sicurezza e attenzione alle truffe
Entra negli edifici danneggiati solo quando sono stati dichiarati agibili. Se senti odore di gas, se ci sono crepe nelle parti portanti o acqua vicino all'impianto elettrico, resta fuori – le foto potrai farle più tardi o dall'esterno. In caso di danni da alluvione, indossa guanti e scarpe robuste, perché il fango può essere contaminato.
Purtroppo dopo i disastri compaiono anche artigiani dubbi e truffatori che promettono aiuto rapido. Non pagare anticipi a sconosciuti, fatti dare i preventivi per iscritto e, nel dubbio, chiedi alla tua assicurazione prima di firmare qualsiasi cosa.
Se sei in affitto, segnala i danni all'edificio al proprietario di casa e i danni ai tuoi beni alla tua assicurazione. Documenta entrambi con la stessa cura.
Passo dopo passo
Prima: crea un inventario
Riprendi ogni stanza in video o in foto con gli armadi aperti, fotografa le targhette dei dati e i numeri di serie dei dispositivi di valore, raccogli le ricevute.
- 1
Prima: crea un inventario
Riprendi ogni stanza in video o in foto con gli armadi aperti, fotografa le targhette dei dati e i numeri di serie dei dispositivi di valore, raccogli le ricevute.
- 2
Riporre in sicurezza
Tieni inventario, polizze e ricevute in due posti: una copia fuori casa o in digitale e criptata. Aggiorna ogni anno.
- 3
Conosci la tua copertura
Verifica quali rischi sono coperti. I danni da eventi naturali come le inondazioni sono spesso coperti a parte, a seconda del paese e della polizza – chiedi alla tua assicurazione.
- 4
Dopo: segnala presto
Segnala il danno il prima possibile, annota il numero della pratica e la persona di contatto e chiedi quali sono i passi successivi.
- 5
Fotografa prima di riordinare
Foto d'insieme e di dettaglio, segni dell'acqua sulle pareti, oggetti danneggiati con le targhette dei dati. Fai un elenco degli oggetti danneggiati; smaltiscili solo se concordato con l'assicurazione o se sono un pericolo per la salute.
- 6
Previeni ulteriori danni
Per quanto possibile in sicurezza: copri il tetto con un telo, fai pompare via l'acqua, areae e asciuga. Conserva le ricevute delle misure di emergenza.
- 7
Annota tutto
Annota data, persona di contatto e contenuto di ogni conversazione, conserva copia di tutte le lettere.
Errori comuni
- Prima riordinare, poi fotografare
- Nessun inventario "di prima"
- Conservare le ricevute solo nella casa colpita
- Anticipo a operai sconosciuti
- Non documentare le conversazioni
Panoramica rapida
Materiale
Telefono cellulare
Foto e video con data
La batteria si scarica in fretta con il freddo e con l'uso continuo di schermo e GPS.
Non contarci come unico mezzo di orientamento o di chiamata di emergenza.
Cartellina per i documenti (impermeabile)
Conserva in un luogo sicuro: contiene dati personali sensibili.
Supporto di memoria cifrato
Senza la password i dati sono persi anche per te: conserva la password al sicuro e separata.
I supporti di memoria invecchiano; verifica e rinnova regolarmente il backup.
Taccuino e matita
Adatto a
- Danni da alluvione, tempesta, grandine e incendio
- Inquilini e proprietari
- Preparazione nell'ambito della prevenzione domestica
Non adatto a
- Consulenza legale o assicurativa nel singolo caso
Prerequisiti
- Polizze assicurative e recapiti a portata di mano
Sicurezza
- Dopo le catastrofi compaiono operai poco affidabili e truffatori. Niente anticipi a sconosciuti, chiedi preventivi scritti, in caso di dubbio chiedi alla tua assicurazione.
- In caso di danni da alluvione indossa guanti e scarpe robuste; il fango può essere contaminato.
Come funziona
Le assicurazioni rimborsano ciò che si può dimostrare. Un inventario con foto "di prima" rende plausibili valore ed esistenza; le foto "di dopo" mostrano entità e causa. Poiché dopo lo sgombero il danno non è più visibile, la documentazione viene prima della rimozione – a meno che non ci sia un pericolo.
Vantaggi
- Liquidazione più rapida e più completa
- Meno controversie
- Aiuta anche con i programmi di aiuto e le questioni fiscali
Svantaggi
- L'inventario richiede tempo una volta sola
- Va tenuto aggiornato
Approfondimento
Contesto tecnico
Nell'ambito della preparazione finanziaria Ready.gov raccomanda di conservare in sicurezza documenti assicurativi e inventario e, dopo un evento, di fotografare i danni e contattare l'assicurazione.
Quali danni sono coperti e quali obblighi hanno gli assicurati dipende dal contratto e dalla legge nazionale.
Varianti
- Inquilini
- Segnala i danni all'edificio al proprietario di casa e i danni ai tuoi beni alla tua assicurazione. Documenta entrambi.
Errori comuni
- Prima riordinare, poi fotografare
- Nessun inventario "di prima"
- Conservare le ricevute solo nella casa colpita
- Anticipo a operai sconosciuti
- Non documentare le conversazioni
Limiti e rischi
- Nessuna consulenza legale o assicurativa
- Controlla nella tua polizza gli obblighi contrattuali e le scadenze
Alternative di materiali
Ricavate dalle proprietà dei materiali: un sostituto deve avere tutte le proprietà rilevanti. Tieni conto delle note sul sostituto.
- Telefono cellulare
- Torcia frontale / torcia a mano, Lanterna a batteria / luce LED
- Cartellina per i documenti (impermeabile)
- Tarp, Telo di plastica / grande sacco per rifiuti (Si strappa facilmente; non tirarlo mai sopra la testa (pericolo di soffocamento).), Coperta termica (Una volta bucato si strappa facilmente; adatto come riparo solo per poco tempo.), Poncho antipioggia (Se lo usi come rifugio, non ti protegge più dalla pioggia addosso.), Sacco da bivacco (Non chiudere mai del tutto il viso.), Tenda (Non cucinare né scaldarti dentro la tenda (pericolo di incendio e di monossido di carbonio).), Sacco della spazzatura resistente (grande) (Rischio di soffocamento: non tirare mai sacchetti di plastica sopra la testa o il viso e tienili lontani dai bambini piccoli.), Sacco bivacco di gruppo (Ermetico – arieggia con regolarità.)
I risultati provengono esclusivamente da voci strutturate. Non vengono generate istruzioni improvvisate.
Fonti (2)
- Ready.gov – U.S. Federal Emergency Management Agency (FEMA): Financial Preparedness · Conservare in sicurezza documenti assicurativi e inventario
- Ready.gov – U.S. Federal Emergency Management Agency (FEMA): Recovering from Disaster · Fotografare i danni e contattare l'assicurazione dopo l'evento